
ธุรกิจ
ชีวิตจริงของดิจิทัลโนแมดในประเทศไทยปี 2026: เบื้องหลังภาพฝัน
ตรวจสอบล่าสุดเมื่อ: 2026-09-23
เขียนโดย Ricardo Dos Santos
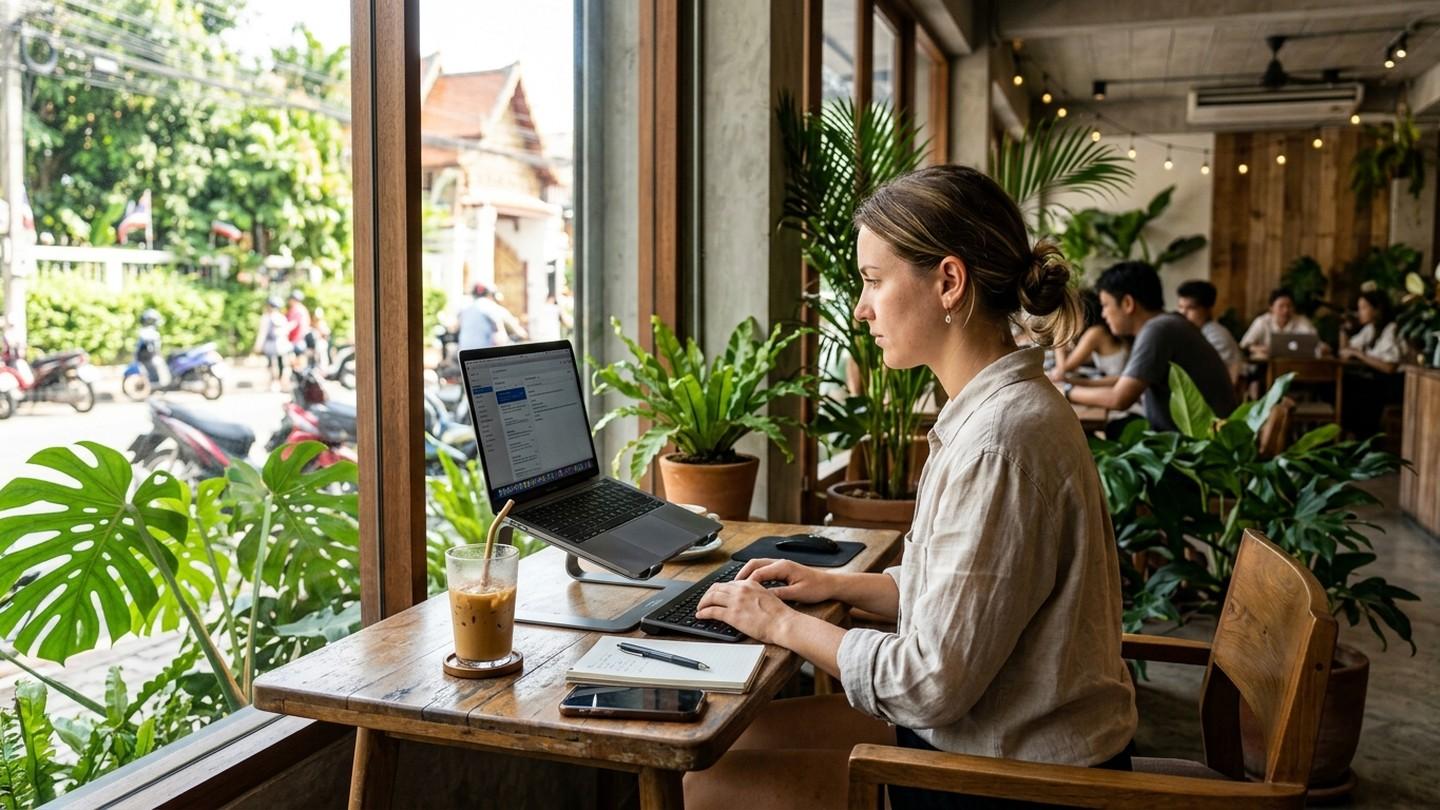
เจาะลึกการทำงานทางไกลในไทย: วีซ่า DTV 5 ปี ระบบอินเทอร์เน็ตความเร็วสูง วินัยการทำงาน และภาษี
ภาพการนั่งทำงานหน้าแล็ปท็อปริมหาดทรายขาวพร้อมจิบคะพร้าวสด ได้ดึงดูดผู้ทำงานทางไกลหลายหมื่นคนมายังประเทศไทย ในปี 2026 ด้วยการเปิดตัว วีซ่า DTV (Destination Thailand Visa) อายุ 5 ปี กรอบกฎหมายจึงมีความชัดเจนอย่างเป็นทางการ แต่ชีวิตการทำงานจริงในแต่ละวันเป็นอย่างไร?
1. เสาหลักด้านเทคนิคและกฎหมายสำหรับการทำงานทางไกลในปี 2026
วีซ่า DTV (Destination Thailand Visa)
- อายุวีซ่า: 5 ปี เข้า-ออกได้หลายครั้ง (Multiple Entry)
- ระยะเวลาพำนักต่อครั้ง: 180 วัน สามารถขยายเวลาต่อได้อีก 180 วันที่สำนักงานตรวจคนเข้าเมือง
- เงื่อนไข: แสดงเงินฝากในบัญชีธนาคารไม่น้อยกว่า 500,000 บาท และมีสัญญาจ้างงานหรือหลักฐานการเป็นฟรีแลนซ์ในต่างประเทศ
- ความถูกต้องตามกฎหมาย: อนุญาตให้ทำงานทางไกลให้กับนายจ้างหรือลูกค้าที่อยู่ นอกประเทศไทย อย่างถูกต้อง
โครงสร้างพื้นฐานโทรคมนาคมระดับโลก
ประเทศไทยมีโครงข่ายไฟเบอร์ออปติกที่เร็วและเสถียรที่สุดแห่งหนึ่งของโลก:
- อินเทอร์เน็ตบ้านความเร็ว 1 Gbps / 500 Mbps: 599 ถึง 899 บาทต่อเดือน (ค่าย AIS, True)
- อินเทอร์เน็ตมือถือ 5G ไม่จำกัดความเร็วสูง: 450 ถึง 750 บาทต่อเดือน
2. ความท้าทายหลักด้านประสิทธิภาพการทำงาน
- สิ่งเย้ายวนจากการพักผ่อน: การใช้ชีวิตในบรรยากาศเมืองท่องเที่ยวจำเป็นต้องมีวินัยในตนเองอย่างเคร่งครัด
- ความต่างของโซนเวลา: การประสานงานกับลูกค้าในยุโรปทำให้ต้องเริ่มงานเวลา 14:00 หรือ 15:00 น. ตามเวลาท้องถิ่นและเลิกงานในช่วงค่ำ
- การหลีกเลี่ยงความโดดเดี่ยว: โคเวิร์กกิ้งสเปซชั้นนำ (The Hive, Hubba, Yellow Coworking) และชุมชน SawaLife ช่วยสร้างเครือข่ายสัมพันธ์
3. คำถามที่พบบ่อย (FAQ)
ผู้ถือวีซ่า DTV สามารถรับงานจากลูกค้าในไทยได้หรือไม่?
ไม่ได้ วีซ่า DTV ไม่อนุญาตให้รับค่าจ้างจากนิติบุคคลหรือบุคคลในประเทศไทยโดยไม่มีใบอนุญาตทำงาน (Work Permit)
วีซ่า DTV ทำให้กลายเป็นผู้มีถิ่นที่อยู่ทางภาษีในไทยหรือไม่?
หากคุณพำนักอยู่ในประเทศไทยรวมกันเกิน 180 วันในปีปฏิทินภาษีเดียวกัน (1 มกราคม ถึง 31 ธันวาคม) คุณจะถือเป็น ผู้มีถิ่นที่อยู่ทางภาษีในประเทศไทย ตามมาตรา 41 แห่งประมวลรัษฎากร