
Droit
Un litige sur une assurance maladies graves souligne la complexité des couvertures
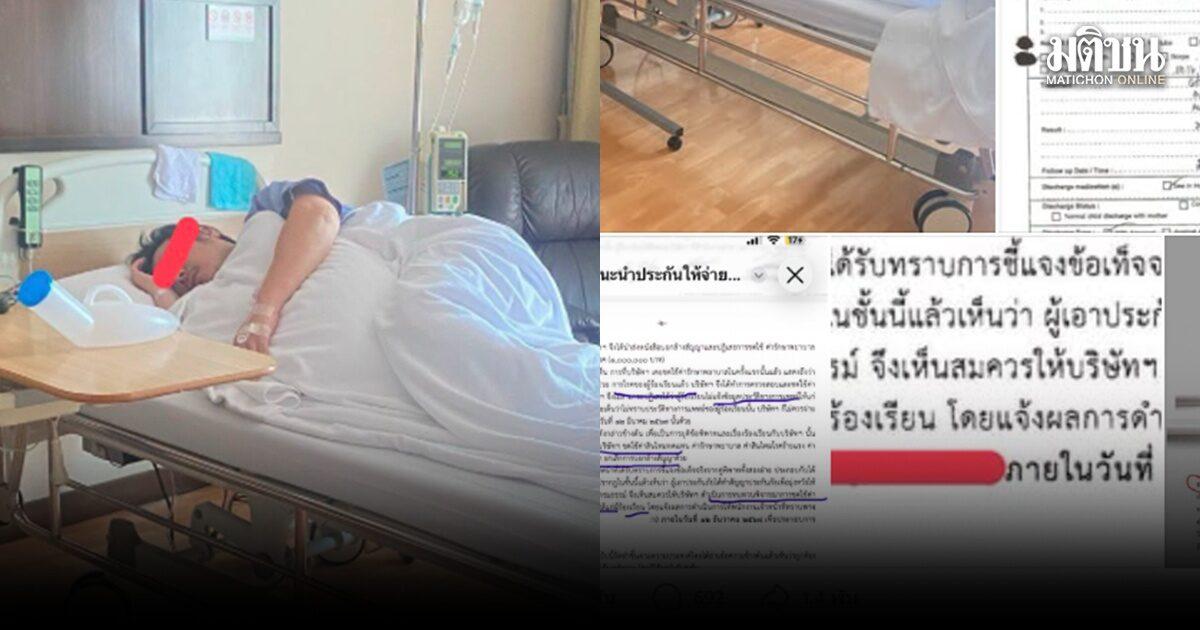
Un assuré fait face à une impasse juridique et administrative après le refus de son assureur d'indemniser une maladie grave suite à une infection soudaine.
Selon un rapport de Matichon Online, un homme ayant souscrit une assurance contre les maladies graves a rencontré des difficultés majeures après être tombé soudainement malade à la suite d'une infection. Malgré son état de santé, la compagnie d'assurance aurait refusé d'honorer la demande d'indemnisation, poussant l'assuré à demander l'annulation de son contrat. La situation a atteint un point tel que même le Bureau de la Commission des Assurances (OIC), l'organisme de réglementation supervisant les pratiques d'assurance en Thaïlande, n'a pas été en mesure de résoudre le litige en faveur de l'assuré.
Pour les résidents et les expatriés en Thaïlande, ce cas rappelle la complexité des contrats d'assurance. Il souligne l'importance d'examiner minutieusement les définitions des polices, notamment ce qui constitue une « maladie grave » et les exclusions spécifiques pouvant s'appliquer aux infections soudaines ou aux événements médicaux aigus.
Plusieurs détails restent à confirmer, notamment les termes spécifiques du contrat, les preuves médicales fournies par le demandeur et les raisons formelles citées par l'assureur pour le refus. Comme l'OIC n'a apparemment pas pu intervenir avec succès, cette affaire met en évidence les limites potentielles de la médiation réglementaire dans les litiges contractuels privés. Les détenteurs de polices similaires sont encouragés à conserver une documentation claire de leurs antécédents médicaux et à consulter des professionnels du droit en cas de difficultés similaires avec des refus d'indemnisation.