
El Tribunal Fiscal Central rechaza la solicitud de medida cautelar de Thaksin Shinawatra sobre la incautación de activos
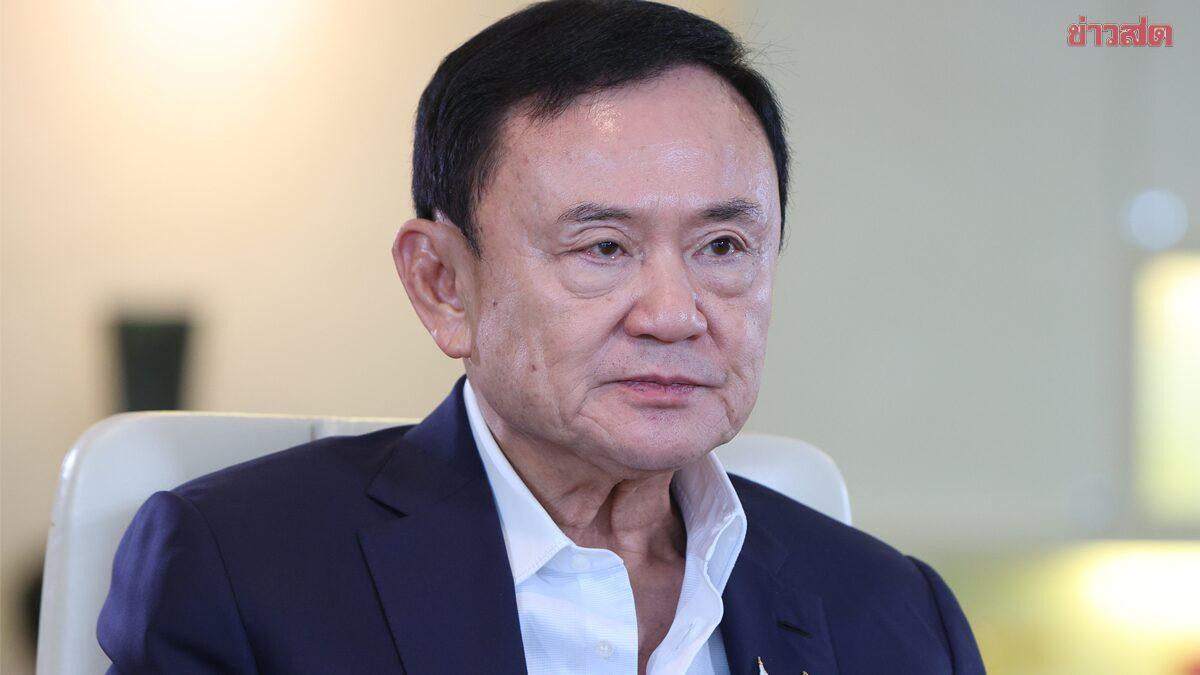
El Tribunal Fiscal Central ha desestimado una solicitud del ex primer ministro Thaksin Shinawatra para obtener una medida cautelar contra el Departamento de Ingresos en relación con la incautación de 17.000 millones de bahts en activos.
El 16 de noviembre de 2026, el Tribunal Fiscal Central de Bangkok dictó una resolución sobre una demanda presentada por el ex primer ministro Thaksin Shinawatra contra el Departamento de Ingresos. El caso se refiere a una disputa sobre la incautación y el embargo de 17.000 millones de bahts en activos, que el demandante alega que constituye una doble imposición indebida. Thaksin había solicitado al tribunal una medida cautelar para impedir que el Departamento de Ingresos continuara con estas acciones de ejecución mientras el caso principal está pendiente.
El tribunal desestimó la solicitud, determinando que el demandante no tiene legitimación legal para solicitar dicha medida cautelar en esta etapa del procedimiento. Citando el Código de Procedimiento Civil, el tribunal aclaró que las disposiciones legales que rigen las medidas temporales antes de la sentencia son distintas de las relacionadas con la ejecución de sentencias. En consecuencia, el tribunal concluyó que la solicitud no cumplía con los requisitos procesales necesarios para su consideración en este momento.
Para los residentes y observadores, esta resolución destaca las continuas complejidades legales que rodean las disputas fiscales de alto perfil en Tailandia. Aunque esta decisión se centra en el derecho procesal, subraya la autoridad continua del Departamento de Ingresos para proceder con las incautaciones de activos durante litigios activos. Queda por confirmar cómo afectará este rechazo procesal al calendario del juicio principal o si el demandante buscará vías legales alternativas para impugnar la evaluación fiscal. El tribunal aún no ha emitido una sentencia definitiva sobre el fondo de la disputa fiscal en sí.
